Bevor du dich auf die Suche nach renditestarken Immobilien begibst, solltest du wissen, wie hoch dein maximal möglicher Kreditrahmen bei der Bank ist.
Als angehender Immobilien-Investor stehst du vor deiner ersten Investition vor der Frage, wie viel Wohnung du dir am Anfang überhaupt leisten kannst. Auch ich habe mir damals die Frage gestellt “bis wie viel Euro finanziert die Bank mir meine Kapitalanlage-Immobilie?”. Erst wenn du diese Frage beantwortet hast, kannst du vernünftig auf Immobiliensuche gehen.
Grob finanziert die Bank circa das Hundertfache deines monatlichen Nettoeinkommens für eine werthaltige Kapitalanlage-Immobilie. Verdienst du 2.000 € Netto pro Monat, kannst du also circa 200.000 € finanzieren. Bei einem Nettoverdienst von 3.000 € pro Monat bekommst du entsprechend einen Kredit von ca. 300.000 € für deine Investition.
Grob überschlagen kannst du damit rechnen, dass du von der Bank für dein Immobilien-Investment das 100-fache deines monatlichen Nettoeinkommens als Kredit für deine Kapitalanlage-Immobilie bekommst.
Die Regel mit 90-110 Netto-Monatsgehältern ist eine erste grobe Richtschnur. Die tatsächlichen Werte für dich können je nach deiner Lebenssituation davon abweichen.
Banken interessieren sich für dein verfügbares monatliches Nettoeinkommen. Hast du zum Beispiel sehr hohe monatliche Ausgaben, zum Beispiel wegen laufenden Konsumkrediten, zieht die Bank diese von deinem verfügbaren Nettoeinkommen ab, was deinem möglichen Kreditrahmen entsprechend reduziert.
Das solltest du wissen: FAQs
Die wichtigsten und häufigsten FAQs zum Thema als schneller Frage-Antwort-Block:
Eine Bankzusage lässt sich daraus nicht ableiten. Nur als eigenes Szenario ergeben 2.000 € monatliche Einkommensbasis mal Faktor 100 einen Rechenrahmen von 200.000 €; bei 3.000 € sind es 300.000 €. Wähle und begründe den Faktor selbst. Eine Bank prüft unter anderem Einkommen, Ausgaben, Verpflichtungen und das Objekt.
Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem Eigenkapital, deiner Bonität, der Immobilienbewertung und den aktuellen Zinssätzen. Die Bank wird alle diese Faktoren berücksichtigen, um zu entscheiden, wie viel sie dir für deine Kapitalanlage-Immobilie finanzieren kann.
Dein Eigenkapital spielt eine entscheidende Rolle bei der Finanzierung deiner Kapitalanlage-Immobilie. Je mehr Eigenkapital du einbringen kannst, desto höher ist die Wahrscheinlichkeit, dass die Bank dir einen Kredit gewährt. Außerdem kann ein höheres Eigenkapital zu besseren Konditionen, wie niedrigeren Zinssätzen, führen.
Um deine Chancen auf eine erfolgreiche Finanzierung zu erhöhen, solltest du zunächst an deiner Bonität arbeiten, indem du beispielsweise deine Schulden reduzierst und einen guten Schufa-Score aufrechterhältst. Außerdem ist es hilfreich, mehr Eigenkapital einzubringen und eine solide Finanzplanung vorzulegen. Informiere dich auch über verschiedene Finanzierungsmöglichkeiten und vergleiche die Konditionen verschiedener Banken, um das beste Angebot zu finden.
Verfügbarer Kreditrahmen abhängig vom monatlichen Nettoeinkommen
Um dir einen schnellen Überblick zu geben, wie hoch dein Kreditrahmen bei deinem aktuellen Nettoeinkommen ungefähr ist, habe ich in der untenstehenden Tabelle ein paar konkrete Beispielwerte für dich berechnet. So kannst du schnell sehen, wie viel Kredit du, zum Beispiel bei 3000 € Nettoeinkommen, bekommst.
Bei meinen Berechnungen gehe ich davon aus, dass du “normale” Verbindlichkeiten hast und prinzipiell kreditwürdig bist. Auf welche Besonderheiten du als Immobilien-Investor bezüglich Kreditwürdigkeit achten musst, habe ich in meinem Artikel “Was bedeutet ein Schufa Basisscore von 98 für mich als Immobilien Investor?” näher beleuchtet.
Nettoeinkommen
Kreditrahmen
2.000€
180.000 – 230.000€
2.250€
200.000 – 260.000€
2.500€
225.000 – 290.000€
2.750€
250.000 – 320.000€
3.000€
270.000 – 350.000€
3.500€
320.000 – 400.000€
4.000€
360.000 – 460.000€
4.500€
410.000 – 520.000€
5.000€
450.000 – 570.000€
5.500€
500.000 – 630.000€
6.000€
540.000 – 690.000€
6.500€
585.000 – 750.000€
7.000€
640.000 – 800.000€
Verfügbarer Kreditrahmen abhängig vom Bruttojahreseinkommen
Wenn du schnell erfahren möchtest, wie hoch dein Kreditrahmen bei deinem aktuellen Jahresbruttoeinkommen ungefähr ist, schaue in der untenstehenden Tabelle nach.
Jahresbruttoeinkommen
Kreditrahmen
30.000€
150.000 -185.000€
40.000€
190.000 – 235.000€
50.000€
230.000 – 280.000€
60.000€
270.000 – 320.000€
70.000€
300.000 – 370.000€
80.000€
340.000 – 410.000€
90.000€
380.000 – 460.000€
100.000€
420.000 – 520.000€
110.000€
460.000 – 570.000€
120.000€
500.000 – 620.000€
130.000€
550.000 – 670.000€
140.000€
590.000 – 720.000€
150.000€
630.000 – 780.000€
Wie wirkt sich ein zusätzliches Einkommen auf den Kreditrahmen aus?
Hast du neben deinem normalen Lohn noch weitere Einkommen, wie zum Beispiel eine gut vermietete Immobilie, vergrößert sich dein Kreditrahmen für weitere Immobilien-Investments.
Für die Rechenhilfe hier unterscheiden wir dein regelmäßiges Monatsnetto und den Cashflow vorhandener Immobilien nach Kosten, Instandhaltungsbudget und vollständigen Kreditraten. Ein Zuschuss steht mit Minus in der zweiten Eingabe.
Du wählst außerdem einen eigenen Einkommensfaktor. Bei unverändertem Beispiel-Faktor 100 erhöhen 100 € zusätzlicher monatlicher Cashflow den rechnerischen Faktorwert um 10.000 €; minus 100 € verringern ihn entsprechend. Das ist keine Vorhersage einer Kreditentscheidung.
Beispiel: 2.500 € Netto plus minus 300 € Immobilien-Cashflow ergeben 2.200 € Rechenbasis und mit Faktor 100 einen Wert von 220.000 €. Lebenshaltung, andere Schulden, persönliche Steuern, Sicherheiten und die tatsächlichen Kreditrichtlinien fehlen. Nutze das Ergebnis, um deine Annahmen zu vergleichen und danach mit vollständigen Unterlagen das Bankgespräch vorzubereiten.
Rechne mit deinen Angaben. Startwerte sind Beispiele.
Rechenrahmen aus deinem Einkommensfaktor
—
Nur das Ergebnis deiner Einkommenssumme mal deinem Faktor. Kein maximaler Kreditbetrag, keine tragbare Rate und keine Zusage einer Bank.
Monatliche Rechenbasis
—
Nettoeinkommen plus vorhandener Immobilien-Cashflow. Ein negativer Saldo bleibt sichtbar; das ist noch kein Haushaltsüberschuss.
Rechnerischer Faktorwert mit Vorzeichen
—
Der rohe Wert bleibt auch bei null oder negativem Ergebnis sichtbar. Ein Minus ist kein negativer Kreditbetrag.
Dein verwendeter Einkommensfaktor
—
Ein persönlicher Multiplikator, keine bestätigte Kreditrichtlinie oder Darlehenslaufzeit.
€ pro Monat
Regelmäßiges persönliches Netto ohne den separat eingetragenen Immobilien-Cashflow. Lebenshaltung und andere Ausgaben sind noch nicht abgezogen.
Gehaltsabrechnung oder nachvollziehbarer Durchschnitt regelmäßiger Nettoeinkünfte; keine Belege oder persönlichen Kennungen eingeben.
€ pro Monat
Saldo nach laufenden Objektkosten, Instandhaltungsbudget und Kreditraten, vor persönlicher Einkommensteuer. Einen Zuschuss mit Minus eingeben; nicht zusätzlich die volle Miete addieren.
Eigene Übersicht aller vorhandenen Objekte mit Mieten, Kosten, Budget und vollständigen Kreditraten für denselben Monat.
Monate
Multipliziert deine monatliche Summe. 100 ist ein frei gewähltes Beispiel, keine belegte Bankregel. Wähle für einen Vergleich eine andere eigene Annahme. Dieser Monatsfaktor ist keine Darlehenslaufzeit.
Eigene Rechenannahme. Eine Bankauskunft ist nur vergleichbar, wenn sie tatsächlich dieselbe Einkommensbasis verwendet.
Die Rechnung verwendet nur deine drei Eingaben. Lebenshaltung, andere Schulden, persönliche Steuern, Sicherheiten, Objektqualität und Bankrichtlinien werden nicht geprüft. Auch ein hoher positiver Faktorwert belegt weder Leistbarkeit noch Kreditwürdigkeit.
Die Faustformel sinnvoll einordnen
2.500 € Nettoeinkommen und −300 € Immobilien-Cashflow ergeben 2.200 € monatliche Rechenbasis. Mit Faktor 100 werden daraus 220.000 €; eine Monatsrate wurde damit noch nicht berechnet.
Ein monatlicher Zuschuss zu bestehenden Immobilien mindert diese Summe. Bereits im Cashflow enthaltene Kreditraten nicht ein zweites Mal abziehen.
Bei einer Rechenbasis von 0 € oder weniger oder bei Faktor 0 entsteht kein positiver Rahmen. Der rohe Faktorwert bleibt trotzdem als Rechenergebnis sichtbar.
Stelle vor einem Bankgespräch regelmäßige Einnahmen, Lebenshaltungskosten und bestehende Kreditraten in einer vollständigen Haushaltsübersicht gegenüber. Den Faktor kannst du anschließend mit anderen eigenen Annahmen vergleichen.
Von der Faustformel zur Haushaltsübersicht
Das kostenlose Finanzierungsrahmen-Excel hilft, Einnahmen, Ausgaben und Verbindlichkeiten zu ordnen. Download nach E-Mail-Anmeldung und Bestätigung. Die Datei verwendet zusätzliche Annahmen; gleiche Ergebnisse werden nicht zugesagt.
Wie bewertet die Bank den Cashflow aus Immobilien?
Beim Cashflow deiner Immobilien rechnet die Bank mit einer Stressannuität von 8 % und mehr. Immobilien, die nur knapp Cashflow-positiv sind, reduzieren, deinen Kreditrahmen somit gegebenenfalls sogar.
Beim Cashflow aus Immobilien rechnet die Bank deutlich konservativer als du. Für dich (und mich) ist der Cashflow einer Immobilie das, was nach Abzug aller Kosten, der Instandhaltungsrücklage und der Bankrate an Geld übrig bleibt.
Die Bank rechnet hierbei aber nicht mit deiner aktuellen Rate, sondern mit einer Stressannuität. Deine aktuelle Annuität (Zins + Tilgung) liegt vermutlich irgendwo zwischen drei und vier Prozent. Viele Banken rechnen für den Cashflow einer Immobilie aber mit einer Annuität von circa acht Prozent.
Um die Tabelle oben richtig zu verwenden, solltest du daher den Cashflow deiner Immobilie mit einer Annuität von 8 % berechnen, statt mit deiner aktuellen, tatsächlichen Annuität.
Du willst wissen, wie der Cashflow deiner Immobilie aus Sicht der Bank ist? Berechne mit dem Immoprentice Kalkulationstool den Cashflow, den die Bank in der Stressannuität für deine Immobilie ansetzt und ob deine Immobilie auch mit der Stressannuität noch einen positiven Cashflow hat.
Dieser Unterschied in der Bewertung ist der Grund, warum eine Immobilie mit einem niedrigen Cashflow deinen verfügbaren Kreditrahmen senkt.
Wenn du ein gutes Einkommen hast, kannst du dir zwar viele Immobilien kaufen, aber du zehrst hier von deiner privaten Bonität.
Kaufst du Immobilien, die bei der Berechnung der Bank einen negativen Cashflow haben, finanziert dich die Bank ab einem bestimmten Punkt nicht mehr, da dein Cashflow auf dem Papier negativ ist.
Willst du mehr als nur eine Immobilie kaufen, solltest du daher darauf achten, gleich zu Beginn etwas Immobilie zu kaufen, die eine gute Rendite hat. Um mehr darüber zu erfahren, was eine gute Rendite bei Immobilien ist, und wie du Immobilien mit einer guten Rendite finden kannst, kann ich dir meinen Artikel “Was ist eine gute Rendite bei Immobilien?” empfehlen.
Warum rechnet die Bank mit so einer hohen Stressannuität?
Die Bank muss bei deiner Immobilie intern mit einer so hohen Stressannuität rechnen, weil sie viel aus Gesichtspunkten der Risikominimierung viel konservativer rechnen muss als du. Aktuell befinden wir uns in einer extremen Niedrigzinsphase, die vermutlich nicht ewig anhalten wird.
Eine Annuität von 8 % war vor einigen Jahren etwas ganz Normales. Es ist daher historisch gesehen sehr wahrscheinlich, dass wir in den nächsten zwanzig Jahren auch wieder solche Zinsen haben werden.
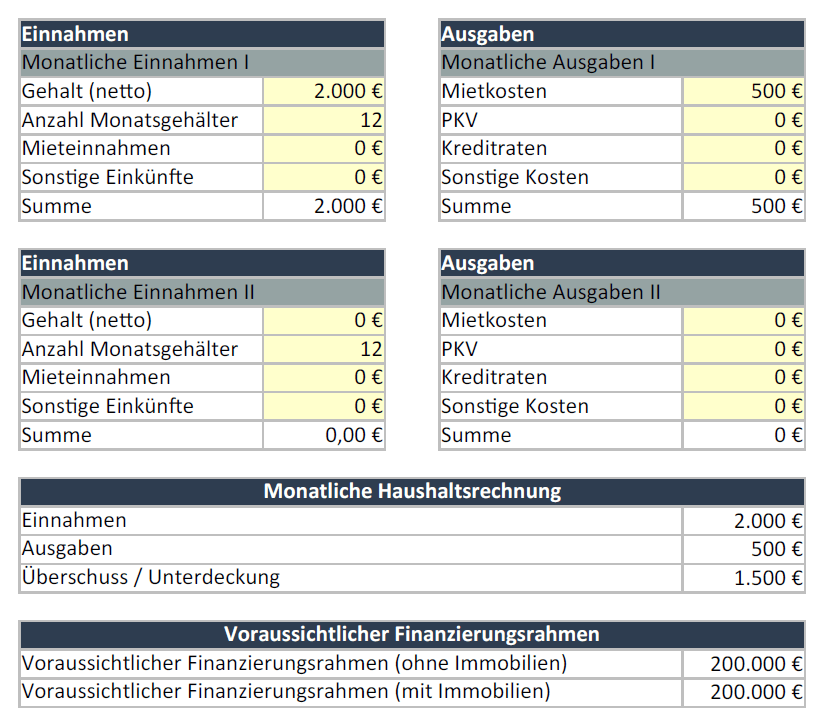
Um dir die Ermittlung deines Finanzierungsrahmens einfach zu machen, habe ich ein Excel-Tool geschaffen, mit dem du deinen vermutlichen Finanzierungsrahmen einfach ermitteln kannst: das Immoprentice Finanzierungsrahmen Excel.
Erfasse einfach deine Einnahmen und Ausgaben sowie dein Vermögen und deine Verbindlichkeiten und das Tool berechnet den Kreditrahmen, den Banken dir vermutlich für dein Immobilien-Investment geben werden.
Damit das Ergebnis optimal auf deine persönliche Situation angepasst ist, kannst du alle hinterlegten Berechnungsformeln zusätzlich konfigurieren und die Berechnung somit für dich personalisieren.
Wie beeinflusst die Bewertung der Immobilie in die Höhe der maximalen Finanzierung?
Neben deiner persönlichen Bonität spielt auch die Bewertung der Immobilie durch die Bank in die maximale Kredithöhe rein, die du für eine Kapitalanlage-Immobilie bekommen kannst.
Die Bewertung der Immobilie spielt neben deiner persönlichen Bonität natürlich ebenfalls eine entscheidende Rolle.
Der Grund hierfür ist einfach: Die Immobilie besichert deinen Kredit!
Willst du eine Immobilie für 500.000 € kaufen, die Bank wertet diese Immobilie aber nur mit einem Wert von 200.000 € ein, musst du mit deiner persönlichen Bonität für einen Kredit von 300.000 € bürgen.
Aus Sicht der Bank handelt es sich effektiv gesehen um 300.000 € unbesicherten Kredit.
Ob deine Bonität entsprechend dafür gut genug ist, und ob die Bank das auch so sieht ist fraglich.
Wie die Bank deine Immobilie bewertet ist ein komplexes Thema und würde an dieser Stelle den Rahmen sprengen.
Nutze die Tools aus diesem Artikel um deinen Kreditrahmen für Immobilien-Investitionen besser einschätzen zu können. Achte vor allem darauf, dass du renditestarke Immobilien kaufst, damit du auch zukünftig noch wachsen kannst.
Als angehender Investor, der seine erste Immobilie kaufen möchte, solltest du wissen, bis wie viel Euro die Bank dir deine erste Kapitalanlage-Immobilie finanziert. Grob kannst du damit rechnen, dass du für eine werthaltige Immobilie von der Bank einen Kredit über das Hundertfache deines verfügbaren Nettoeinkommens bekommst.
Achte bei vermieteten Immobilien aber darauf, dass die Bank beim Cashflow viel konservativer rechnet als du. Stelle daher von Beginn an sicher, dass du eine Immobilie mit guter Rendite einkaufst.
Wir verwenden Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wir tun dies, um das Surferlebnis zu verbessern und um personalisierte Werbung anzuzeigen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Zustimmung nicht erteilen oder zurückziehen, können bestimmte Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt. Zusätzlich verwenden wir mit Ihrer Einwilligung unser selbst betriebenes Umami für Statistiken zu Seitenaufrufen sowie zur Nutzung ausgewählter Rechner und ihrer weiterführenden Links. Eingabe- und Ergebniswerte werden dabei nicht übertragen. Sie können Ihre Einwilligung jederzeit widerrufen. Einzelheiten stehen in unserer Datenschutzerklärung.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.