Wie kann ich berechnen, ob sich eine Immobilie für mich lohnt oder nicht? Lass uns in diesem Artikel vier verschiedene Möglichkeiten beleuchten!
Gerade Menschen, die noch vor dem Kauf ihrer ersten Immobilie stehen, fragen sich oft, wie man eigentlich berechnet, ob sich eine Immobilie überhaupt lohnt. In diesem Artikel möchte ich dir hier Tipps und Tricks an die Hand geben und mit dir die Frage klären “Wie berechne ich, ob sich eine Immobilie lohnt?”
Ob eine Immobilie sich lohnt, kannst du über verschiedene Kennzahlen herausfinden. Willst du verschiedene Immobilien an einem Standort verglichen, kann die Bruttomietrendite hilfreich sein. Willst du es genauer wissen, würde ich dir eine Cashflow-Rechnung empfehlen.
Viele angehende Immobilien-Investoren machen am Anfang einen von zwei Fehlern: Entweder vertrauen sie blind auf die Aussagen von Maklern und Verkäufern und hoffen, dass die Immobilie sich schon rechnen wird, oder sie kalkulieren stundenlang verschiedene Szenarien, noch bevor sie überhaupt einen Besichtigungstermin vereinbart haben.
So, nun aber genug der Theorie, lass’ uns jetzt verschiedene Methoden anschauen, wie auch du zukünftig schnell und einfach berechnen kannst, ob eine Immobilie sich lohnt.
Das solltest du wissen: FAQs
Die wichtigsten und häufigsten FAQs zum Thema als schneller Frage-Antwort-Block:
Um die Rentabilität einer Immobilie zu berechnen, solltest du die Brutto-Mietrendite und die Eigenkapitalrendite betrachten. Die Brutto-Mietrendite berechnest du, indem du die Jahreskaltmiete durch den Kaufpreis teilst und das Ergebnis mit 100 multiplizierst. Die Eigenkapitalrendite ermittelst du, indem du den Jahresüberschuss durch das eingesetzte Eigenkapital teilst und das Ergebnis ebenfalls mit 100 multiplizierst.
Neben der Rentabilität solltest du auch die Lage, den Zustand der Immobilie, die Mieterstruktur und mögliche Wertsteigerungspotenziale berücksichtigen. Achte darauf, dass die Immobilie gut vermietbar ist und den Bedürfnissen deiner Zielmieter entspricht.
Um herauszufinden, ob eine Immobilie ein gutes Investment ist, solltest du die Rentabilität berechnen und die verschiedenen Faktoren wie Lage, Zustand, Mieterstruktur und Wertsteigerungspotenziale analysieren. Vergleiche die Immobilie mit anderen Objekten in der Umgebung und prüfe, ob sie deinen Anlagezielen entspricht.
Prüfe den monatlichen Zahlungsüberschuss: Einnahmen minus laufende Eigentümerkosten und Kreditrate. Beispiel: 200.000 € Kaufpreis und 12.000 € Jahresnettokaltmiete ergeben 6 % Bruttomietrendite. Bei 1.000 € Monatsmiete, 200 € laufenden Kosten und 900 € Kreditrate bleiben jedoch monatlich −100 € vor Steuern. Eine Bruttoquote innerhalb von 4–8 % beantwortet die Frage daher nicht.
Immobilien können eine gute Möglichkeit sein, deine Altersvorsorge aufzubessern, indem sie dir regelmäßige Mieteinnahmen und mögliche Wertsteigerungen bieten. Um das Potenzial einer Immobilie für deine Altersvorsorge zu beurteilen, solltest du die Rentabilität und die langfristigen Perspektiven des Objekts analysieren.
Teile die Jahresnettokaltmiete durch den Kaufpreis und multipliziere mit 100. Bei 12.000 € Jahresnettokaltmiete und 250.000 € Kaufpreis sind das 4,80 %. Der erste Rechner nimmt deshalb eine Jahresmiete entgegen.
Bruttomietrendite vor Kosten
Rechne mit deinen Angaben. Startwerte sind Beispiele.
Bruttomietrendite vor Kosten pro Jahr
—
Anteil der Jahresnettokaltmiete am reinen Kaufpreis. Was nach Kosten und Kreditrate bleibt, ist damit noch offen.
Verwendete Jahresnettokaltmiete
—
Deine jährliche Nettokaltmiete für denselben Objektumfang wie beim Kaufpreis.
Rechnerischer Monatsdurchschnitt der Nettokaltmiete
—
Jahresnettokaltmiete geteilt durch 12. Bei wechselnden Monatsmieten ist dies ein Durchschnitt, keine einzelne Monatszahlung.
€
Nutze den Preis für genau das Objekt, dessen Miete du eingibst. Kaufnebenkosten gehören hier noch nicht dazu.
Exposé oder Kaufvertragsentwurf.
€ pro Jahr
Bei gleichbleibender Monatsmiete: Monatsbetrag × 12. Betriebskostenvorauszahlungen gehören nicht hinein. Mit 0 € Jahresmiete beträgt die Bruttomietrendite 0 %.
Mietvertrag oder Mietaufstellung. Erwartete Miete als eigene Annahme kennzeichnen.
Bruttomietrendite = Jahresnettokaltmiete ÷ Kaufpreis × 100. Nur die Anzeige wird auf zwei Nachkommastellen gerundet. Die Kennzahl ist keine Kaufempfehlung.
Was du als Nächstes prüfst
Prüfe im Exposé, ob Kaltmiete oder Warmmiete genannt ist. Eine gleichbleibende Monatsnettokaltmiete rechnest du genau einmal mit 12 auf das Jahr hoch.
Kaufnebenkosten, laufende Eigentümerkosten, Instandhaltung, Leerstand, Finanzierung und Steuern sind nicht abgezogen. Auch bei 0 € Miete können Kosten anfallen.
Vergleiche nur Angaben für denselben Objektumfang. Beispielwerte und Feldgrenzen sind keine Marktwerte oder Renditeziele.
Nach der Bruttokennzahl kommen die Kosten
Im kostenpflichtigen Immobilien-Kalkulationstool vertiefst du deine Objektannahmen. Varianten und Umfang findest du auf der Produktseite.
Kaufpreis und Jahresnettokaltmiete sind ungeprüfte persönliche Eingaben für dasselbe Objekt.
Der reine Kaufpreis ist der Nenner. Ein Preis von 0 € ist nicht zulässig; es wird kein Ersatznenner eingesetzt.
Kosten, Finanzierung, Steuern und Wertänderungen sind außerhalb dieses Modells.
Centbeträge bleiben erhalten. Nur die Ausgabe wird auf zwei Nachkommastellen formatiert.
Die Bruttomietrendite alleine sagt aber leider noch nicht viel darüber aus, ob eine Immobilie sich lohnt…
Moment! Warum das?
Warum ist die Bruttomietrendite nicht über Standorte vergleichbar?
Die Bruttomietrendite sagt leider weniger aus, als oft suggeriert. In schwachen Standorten muss eine Immobilie eine deutlich höhere Bruttomietende haben als in einer Metropole, damit sie sich lohnt.
Die Bruttomietrendite setzt nur die rechnerische jährliche Nettokaltmiete mit dem Kaufpreis in Relation. Eine Immobilie hat jedoch regelmäßige Verwaltungs- und Instandhaltungskosten. Auch gibt es je nach Region, in der die Immobilie steht, ein gewisses Leerstandrisiko. All diese Faktoren betrachtet die Bruttomietrendite nicht.
Leerstand und Reparaturen verändern diese beiden eingegebenen Größen nicht automatisch. Sie können aber deinen Überschuss aufzehren, obwohl die Bruttomietrendite gut aussieht. Für den nächsten Prüfschritt brauchst du deshalb eine Kostenrechnung.
Wenn du diesen Zusammenhang besser verstehen möchtest und wissen möchtest, warum du bei C und D Lagen nicht einfach auf die Bruttomietrendite schauen solltest, lies’ dir unbedingt den Artikel “Sollte ich in C oder D Lagen investieren?” hier auf dem Blog durch.
Warum kann ich die Bruttomietrendite doch verwenden?
Solange du ähnliche Immobilien innerhalb derselben Stadt vergleichst, kannst du die Bruttomietrendite doch wieder als Vergleichsmaßstab verwenden.
Ok, die Bruttomietrendite ist also nicht über Standorte vergleichbar. Aber warum erwähne ich sie dann in dieser Liste? Weil du sie doch verwenden kannst, um herauszufinden, ob eine Immobilie sich lohnt!
Das Leerstandrisiko zum Beispiel ist etwas, was primär von der Makrolage einer Wohnung abhängt. (Chemnitz vs. Hamburg). Bei vergleichbaren Objekten innerhalb einer (größeren) Stadt gibt es oft keine großen Unterschiede, was das Leerstandrisiko angeht.
Ähnlich verhält es sich mit den Reparaturkosten. Der Anteil, den die Instandhaltungskosten von der Bruttomietrendite kostet, unterscheidet sich von Region zu Region, ist innerhalb einer Region und bei vergleichbaren Immobilien, aber immer ähnlich hoch.
Du kannst ein neuwertiges 1-Zimmer-Appartement in Hamburg über die Bruttomietrendite nicht mit einer Sanierungsbedürftigen 4-Zimmer-Wohnung in Chemnitz vergleichen.
Du kannst ein neuwertiges 1-Zimmer-Appartement in Hamburg also über die Bruttomietrendite nicht mit einer Sanierungsbedürftigen 4-Zimmer-Wohnung in Chemnitz vergleichen, aber wenn du dich einmal auf ein Suchprofil spezialisiert hast, dann kannst du innerhalb dieses Suchprofil über die Bruttomietrendite sehr wohl schnell herausfinden, ob eine Immobilie sich lohnt.
Lass’ mich zur Verdeutlichung ein Beispiel machen: Ich persönlich kaufe Immobilien in München. Für mich weiß ich, dass für mich eine Immobilie mit 3,5% Bruttomietrendite interessant sein könnte. Das heißt aber nicht, dass eine 1-Zimmer-Wohnung in Chemnitz mit 3,5% Bruttomietrendite eine lohnenswerte Investition ist!
Wenn du tiefer in das Thema “Mietrendite berechnen” einsteigen möchtest und verschiedene Rendite-Kennzahlen besser verstehen möchtest, empfehle ich dir auch den Artikel “Wie berechne ich die Mietrendite?” hier auf Immoprentice.
Variante 2: Der Kaufpreis pro Quadratmeter
In der ersten Variante, um herauszufinden, ob sich eine Immobilie lohnt, haben wir die Bruttomietrendite berechnet. Je nachdem wie groß dein Suchradius ist, geht es aber sogar noch einfacher!
Bei der Bruttomietrendite haben wir die möglichen Mieteinnahmen durch den Kaufpreis geteilt. Hast du ein sehr enges Suchprofil und bist sehr stark auf einen speziellen Markt fokussiert, kann es gut sein, dass die Miete, die du pro Quadratmeter bekommst, immer sehr ähnlich ist. Nehmen wir wieder Chemnitz als Beispiel.
Nehmen wir als reines Rechenbeispiel 5 € Monatsnettokaltmiete je Quadratmeter und ein selbst gewähltes Bruttorenditeziel von 8 %. Dann ergeben 60 € Jahresmiete je Quadratmeter einen Rechenpreis von 750 € je Quadratmeter. Das sind Annahmen, keine aktuelle Mietauskunft für Chemnitz.
Miete (monatlich)
5 €/qm
Miete (jährlich)
60 €/qm
Rendite-Erwartung
8,00 %
Kaufpreis
750 €/qm
Der Kaufpreis-Rechner verwendet Monatsbeträge für das gesamte Objekt. Bei einer 100-m²-Wohnung wären das in diesem Beispiel 500 € Monatsnettokaltmiete und 75.000 € Rechenpreis. Erwerbsnebenkosten und alle laufenden Belastungen fehlen. Der gerundete Wert ist weder ein Verkehrswert noch eine Aussage darüber, welchen Preis du aushandeln kannst.
Rechnerischer Grenzpreis nach Renditeziel
Rechne mit deinen Angaben. Startwerte sind Beispiele.
Verwendete Jahreseinnahmen
—
Zwölfmal Nettokaltmiete und weitere monatliche Einnahmen, auf volle Euro gerundet. Diese Summe ist die Einnahmenbasis des Grenzpreises.
Rechnerisches Vielfaches der Jahreseinnahmen
—
100 geteilt durch dein Ziel in Prozent, auf zwei Nachkommastellen gerundet. Der Faktor ist keine Rückzahlungsdauer und kein amtlicher Bewertungsfaktor.
Rechnerischer Kaufpreis bei deinem Renditeziel
—
Gerundete Jahreseinnahmen × 100 ÷ dein Renditeziel; auf volle Euro gerundet. Kaufnebenkosten und einmalige Startarbeiten kommen zusätzlich hinzu.
€ pro Monat
Miete ohne Betriebskostenvorauszahlungen. Hast du eine Jahresnettokaltmiete, teile sie vor der Eingabe durch zwölf.
Mietvertrag oder Mietaufstellung. Eine Zielmiete ist eine eigene Annahme und wird nicht auf Erzielbarkeit geprüft.
€ pro Monat
Zusätzliche laufende Einnahmen, etwa separat vereinbarte Stellplatzmiete, sofern sie noch nicht in der Nettokaltmiete stehen. Keine Betriebskostenvorauszahlungen. Ohne weitere Einnahmen: 0.
Dein Rechenziel vor Kosten und Finanzierung. Die voreingestellten 6 % sind nur ein Beispiel. Ein höheres Ziel ergibt bei gleichen Einnahmen einen niedrigeren Preis.
Eigene Szenarioannahme; kein amtlicher Zinssatz und keine Aussage über eine passende Marktrendite.
Rechnerischer Grenzpreis nach deinem persönlichen Bruttorenditeziel. Kein Verkehrswert, kein fairer Marktpreis und keine Kaufempfehlung. Bewirtschaftungskosten, Leerstand, Instandhaltung, Finanzierung, Steuern und Kaufnebenkosten bleiben unberücksichtigt.
Vom Rechenpreis zur weiteren Prüfung
Der Grenzpreis beantwortet nur, welcher reine Kaufpreis zu deinen Einnahmen und deinem persönlichen Ziel passt. Kaufnebenkosten und Startarbeiten fehlen.
Die 6 % und alle weiteren Startwerte sind Rechenbeispiele. Dein Ziel ist kein Liegenschaftszinssatz; der Faktor ist kein amtlicher Vergleichs- oder Ertragsfaktor.
Rechne ein zweites Szenario mit einer vorsichtigeren, belegbaren Miete. So siehst du, wie stark der Preis von deiner Einnahmenannahme abhängt.
Vergleiche den ausgegebenen Kaufpreis selbst mit dem Inserat. Der Rechner hat kein Angebotspreisfeld und berechnet keinen prozentualen Verhandlungsabstand.
Prüfe danach Erwerbsnebenkosten, laufende Kosten und Finanzierung. Aus dem Rechenpreis folgen weder Marktwert noch Kaufempfehlung.
Den Grenzpreis mit der Finanzierung abgleichen
Ein Renditeziel allein zeigt noch nicht deinen monatlichen Spielraum. Das kostenpflichtige Immobilien-Kalkulationstool für Excel verbindet Kaufannahmen, Kosten und Finanzierung. Varianten und Umfang stehen auf der Produktseite; deine Werte überträgst du selbst.
Jahreseinnahmen = zwölfmal Nettokaltmiete und weitere monatliche Einnahmen; auf volle Euro gerundet.
Grenzpreis = gerundete Jahreseinnahmen × 100 ÷ dein persönliches Bruttorenditeziel; auf volle Euro gerundet.
Der angezeigte Faktor wird separat auf zwei Nachkommastellen gerundet. Der Grenzpreis wird direkt aus dem Ziel berechnet, nicht aus diesem gerundeten Faktor.
Kosten, Leerstand, Finanzierung und Steuern fehlen. Dein Zielwert ist keine Empfehlung.
Nettokaltmiete, sonstige Einnahmen und Bruttorenditeziel sind persönliche Eingaben; es wird keine Marktrendite behauptet.
Das persönliche Bruttorenditeziel ist kein aus geeigneten Kaufpreisen und Reinerträgen abgeleiteter Liegenschaftszinssatz nach § 21 ImmoWertV.
Der einfache Rechenfaktor ist kein aus geeigneten Kaufpreisen und marktüblich erzielbaren jährlichen Erträgen abgeleiteter Vergleichs- oder Ertragsfaktor nach § 20 ImmoWertV.
Der einfache Rechenfaktor ersetzt weder ein normgerechtes Wertermittlungsverfahren noch eine objektspezifische Prüfung.
Dein Renditeziel muss mindestens 0,1 % betragen. Bei 0 % lässt sich der Grenzpreis nicht berechnen; negative Ziele sind hier nicht vorgesehen.
Variante 3: Der Cashflow
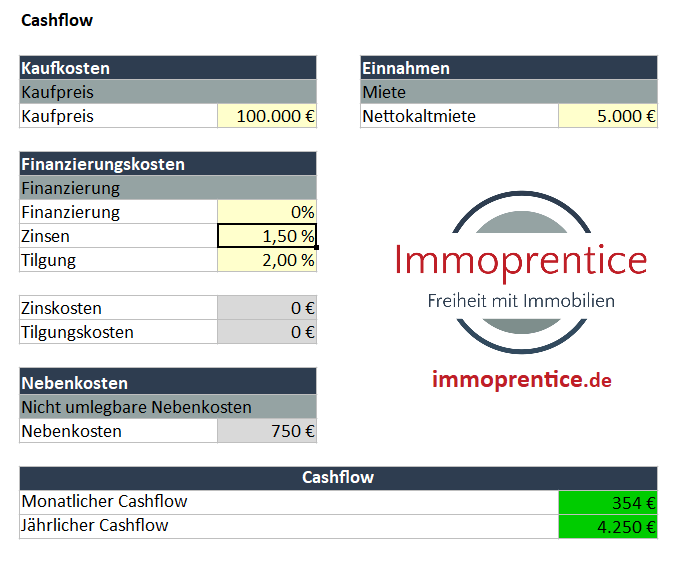
Nutze das Immoprentice Cashflow Excel, um schnell und einfach den Cashflow einer Immobilie zur Kapitalanlage zu ermitteln.
Bei den beiden obenstehenden Varianten haben wir uns vor allem auf Schnelligkeit fokussiert. Das ist auch wichtig, um schlechte Angebote schnell aussortieren zu können. Nur von der Rendite einer Immobilie kannst du dir aber nichts kaufen. Wichtig ist für dich als Investor daher der Cashflow einer Immobilie.
Beim Cashflow geht es um Euro statt nur um Prozente. Trage die monatlichen Einnahmen, deinen Ausfallpuffer, laufende Eigentümerkosten, das Jahresbudget für Instandhaltung und die gesamte Monatsrate aus Zins und Tilgung ein. So erkennst du, was nach diesen Ansätzen vor Steuern im Monatsbudget bleibt.
Die Beispielwerte im Rechner sind veränderbar. Ein Plus ersetzt keine Prüfung von Sonderumlagen, weiteren Einmalausgaben und persönlicher Steuerbelastung. Wenn du offline weiterarbeiten möchtest, nutze den bestehenden Link zum kostenlosen Cashflow Excel.
Monatlicher Cashflow vor Steuern
Rechne mit deinen Angaben. Startwerte sind Beispiele.
Einnahmen vor Ausfallpuffer
—
Zwölfmal Nettokaltmiete und weitere monatliche Objekteinnahmen; auf volle Euro gerundet.
Eingeplanter Einnahmenausfall
—
Dein Prozentsatz gilt auf die gerundeten Jahreseinnahmen aus beiden Einnahmenfeldern. Auch dieser Abzug wird auf volle Euro gerundet.
Überschuss vor Kreditraten
—
Jahreseinnahmen minus Ausfallpuffer, laufende Eigentümerkosten und Instandhaltungsbudget; auf volle Euro gerundet.
Überschuss vor Kreditraten
—
Der gerundete Jahresüberschuss wird durch zwölf geteilt und erneut auf volle Euro gerundet. Tatsächliche Monatszahlungen können schwanken.
Eingegebene Kreditraten
—
Deine gesamte Monatsrate aus Zins und Tilgung, auf volle Euro gerundet. Hier wird keine Rate aus Zinssätzen hergeleitet.
Monatlicher Cashflow vor Steuern
—
Was nach deinen angesetzten Kosten und Kreditraten im Monatsbudget bleibt. Ein Minus zeigt zusätzlichen Deckungsbedarf. Steuerzahlungen und weitere Einmalausgaben fehlen.
€ pro Monat
Miete ohne Betriebskostenvorauszahlungen. Verwende den Monatsbetrag; eine Jahresmiete teilst du vorher durch zwölf.
Mietvertrag oder Mietaufstellung. Eine geplante Miete ist eine eigene Annahme.
€ pro Monat
Nur zusätzliche laufende Einnahmen, etwa separat vereinbarte Stellplatzmiete. Bereits in der Nettokaltmiete enthaltene Beträge und Betriebskostenvorauszahlungen hier weglassen. Ohne weitere Einnahmen: 0.
Der Abschlag gilt auf beide Einnahmenfelder. Kürze bereits um Ausfälle verminderte Einnahmen nicht nochmals um denselben Ausfall. Die voreingestellten 2 % sind ein Beispiel.
Eigene Annahme zu Leerstand und Zahlungsausfällen; kein geprüfter Standortwert.
€ pro Monat
Selbst getragene laufende Kosten, etwa Verwaltung. Instandhaltung, Rücklagenbudget und Kreditraten werden getrennt erfasst. Übernimm nicht zusätzlich das gesamte Hausgeld.
Wirtschaftsplan und Hausgeldabrechnung nach Kostenarten aufteilen; bereits anderweitig erfasste Beträge herauslassen.
€ pro Jahr
Jahresbudget für Wohnung und deinen Anteil am Gemeinschaftseigentum. Wenn du Rücklagenbeiträge darin einplanst, zähle dieselbe Maßnahme oder Zahlung nicht nochmals als neuen Mittelbedarf.
Eigener Maßnahmenplan und WEG-Unterlagen; vorhandene Rücklage, Beiträge und zusätzliche Ausgaben getrennt prüfen.
€ pro Monat
Addiere alle vertraglichen Monatsraten für dieses Objekt einschließlich Zins und Tilgung. Ohne Darlehen: 0. Sondertilgungen und Einmalgebühren sind nicht automatisch enthalten.
Finanzierungsangebot oder Zahlungsplan; verwende Raten und Einnahmen für denselben Zeitraum.
Plane dein Monatsbudget aus eigenen Einnahmen, Kosten und Kreditraten. Kein normgerechter Rohertrag oder Reinertrag, kein Gewinn, keine Steuerberechnung und keine DSCR-, Finanzierbarkeits- oder Kreditwürdigkeitsprüfung. Negative Ergebnisse bleiben sichtbar.
Prüfe dein Budget mit deinen Unterlagen
Ersetze zuerst die Beispielmiete und die Kreditrate durch Beträge aus Mietvertrag und Zahlungsplan. Alle Startwerte sind Rechenbeispiele.
Trenne Hausgeld, Instandhaltungsbudget und Rücklagenbeiträge vor der Eingabe. Jeder Betrag soll nur einmal in der Planung stehen.
Ein negativer Monatswert zeigt, was du in diesem Szenario zusätzlich decken müsstest. Ein positiver Wert ist kein Gewinn: Tilgung ist enthalten, persönliche Steuern fehlen.
Jahresbeträge und Monatsüberschuss werden nacheinander auf volle Euro gerundet. Der Monatswert bildet deshalb keinen Zahlungsplan mit Centgenauigkeit ab.
Ändere für ein zweites Szenario jeweils nur den Ausfallpuffer oder die Kreditrate. So erkennst du, welche Annahme dein Budget besonders beeinflusst.
Sonderumlagen, zusätzliche Einmalinvestitionen, Gebühren außerhalb der Rate und Änderungen der Finanzierung sind nicht automatisch enthalten.
Den Cashflow mit anderen Annahmen vergleichen
Wie verändert sich dein Ergebnis bei höheren Kosten oder einer anderen Finanzierung? Im kostenpflichtigen Immobilien-Kalkulationstool für Excel kannst du eigene Szenarien vergleichen. Funktionen hängen von der Variante ab; deine Werte überträgst du selbst.
Einnahmen, Kosten, Ausfall und Darlehensraten sind persönliche Eingaben; Marktüblichkeit, Vollständigkeit und Vertragsrichtigkeit werden nicht geprüft.
Die voreingestellten 2 % Einnahmenausfall, 1.200 € Darlehensraten und alle weiteren Startwerte sind ausschließlich Rechenbeispiele, keine Markt-, Finanzierungs-, Ziel- oder Eignungswerte.
§ 31 ImmoWertV knüpft den Rohertrag grundsätzlich an marktüblich erzielbare Erträge und den Reinertrag an vollständige Bewirtschaftungskosten. Dieser Rechner übernimmt stattdessen ungeprüft deine Eingaben.
§ 32 ImmoWertV umfasst insbesondere Verwaltung, Instandhaltung, Mietausfallwagnis und nicht gedeckte Betriebskosten. Die vereinfachten Felder garantieren weder Vollständigkeit noch Modellkonformität.
Die separat eingegebene Instandhaltung und der separat berechnete Einnahmenausfall sollen nicht nochmals in den nicht umlagefähigen Monatskosten enthalten sein.
Die Darlehensraten sollen die Summe aller vertraglichen Zins- und Tilgungszahlungen desselben Monats enthalten. § 488 BGB belegt nur die getrennten Zins- und Rückzahlungspflichten; daraus wird hier keine Rate hergeleitet.
Die Jahreswerte werden auf volle Euro gerundet; der monatliche Bewirtschaftungsüberschuss wird anschließend aus dem gerundeten Jahreswert berechnet. Der eingegebene monatliche Kapitaldienst wird separat auf volle Euro gerundet.
Negative Ergebnisse bleiben als persönliche Liquiditätsrechnung sichtbar und sind keine bankseitige Klassifikation.
Vor Steuern bedeutet nur, dass Steuerzahlungen und -erstattungen fehlen. Tilgung mindert Liquidität, ist aber keine Erfolgsaufwendung; der Cashflow ist daher kein Gewinn oder steuerliches Ergebnis.
Eine DSCR setzt Cashflow und Schuldendienst als Verhältnis in Beziehung. Dieser Rechner subtrahiert nur die eingegebene Rate und berechnet weder eine Quote noch ein Covenant- oder Kreditwürdigkeitsurteil.
Variante 4: Das Immoprentice Kalkulationstool
Du möchtest eine Möglichkeit in einem Tool eine Immobilie sowohl schnell als auch fundiert zu bewerten? Dann ist das Immoprentice Kalkulationstool wie für dich gemacht!
Die Online-Rechner oben sind gut und hilfreich, aber irgendwann habe ich selbst festgestellt, dass ich gerne ein Tool hätte, mit dem ich sowohl schnell prüfen kann, ob eine Immobilie sich lohnt, mit dem ich aber auch, wenn die Immobilie interessant ist, direkt tiefergehende Berechnungen anstellen kann, ohne das Tool wechseln zu müssen.
Da ich nichts Gutes im Internet fand, habe ich ein entsprechendes Tool selbst geschrieben: das Immoprentice Kalkulationstool!
Mit diesem Tool kannst du sehr schnell einen Überblick bekommen, ob eine Immobilie interessant sein könnte, selbst dann, wenn dir noch wichtige Unterlagen wie die Hausgeldabrechnung oder die Teilungserklärung fehlen!
Dieses Excel-Tool hat schon Durchschnitts-Parameter hinterlegt, sodass du, wie bei einem Brutto-Mietrendite-Rechner, nur den Kaufpreis und die Nettokaltmiete eingeben musst, um eine erste Indikation zu bekommen, ob die Immobilie interessant sein könnte.
Sobald die Immobilie einem ersten Check standhält, kannst du einfach die restlichen Bereiche im Excel nutzen, um eine Cashflow-Berechnung zu machen und zu ermitteln, welchen Kaufpreis du maximal für ein Objekt zahlen kannst. Außerdem kannst du mit dem Excel auch direkt verschiedene Szenarien für eine Immobilie durchspielen und bewerten.
Ein kleines Quiz zum Abschluss…
So, jetzt kommt der spannende Teil: Bist du fit darin zu berechnen, wann eine Immobilie sich für dich lohnt und wann nicht? Weißt du, welche Kennzahlen es gibt und was ihre jeweiligen Vor- und Nachteile sind?
Lass’ es uns in einem schnellen Quiz mit 7 Fragen herausfinden!
Time's up
Fazit
Nutze die Tools aus diesem Artikel, um zukünftig schnell und strukturiert berechnen zu können, ob sich eine Immobilie für dich lohnt!
Ich hoffe, ich konnte dir mit diesem Artikel Tools an die Hand geben, mit denen du zukünftig besser berechnen kannst, ob eine Immobilie sich lohnt, sodass du dich bei zukünftigen Investments nicht mehr auf dein Bauchgefühl verlassen musst.
Wenn du mehr darüber erfahren möchtest, wie ich persönlich (mit den Punkten aus diesem Artikel) ein Exposé bewerte, schaue dir unbedingt auch den Artikel “Immobilien-Inserat bewerten: Schritt-für-Schritt an einem konkreten Beispiel (Teil 1)” hier auf dem Blog an. Dort bewerte ich mit dir anhand eines realen Beispiels ein Exposé und zeige dir Schritt für Schritt, wie ich vorgehe, um zu sehen, ob eine Immobilie sich lohnen könnte.
Falls du etwas grundsätzlicher wissen möchtest, wie und wo man auch heute noch lohnenswerte Immobilien finden kann, empfehle ich dir unbedingt auch den Artikel “Wie finde ich einen guten Standort für meine Immobilien Investition?” zu lesen. Dort zeige ich dir, worauf du bei der Standortauswahl achten solltest.
Wir verwenden Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wir tun dies, um das Surferlebnis zu verbessern und um personalisierte Werbung anzuzeigen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Zustimmung nicht erteilen oder zurückziehen, können bestimmte Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt. Zusätzlich verwenden wir mit Ihrer Einwilligung unser selbst betriebenes Umami für Statistiken zu Seitenaufrufen sowie zur Nutzung ausgewählter Rechner und ihrer weiterführenden Links. Eingabe- und Ergebniswerte werden dabei nicht übertragen. Sie können Ihre Einwilligung jederzeit widerrufen. Einzelheiten stehen in unserer Datenschutzerklärung.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.