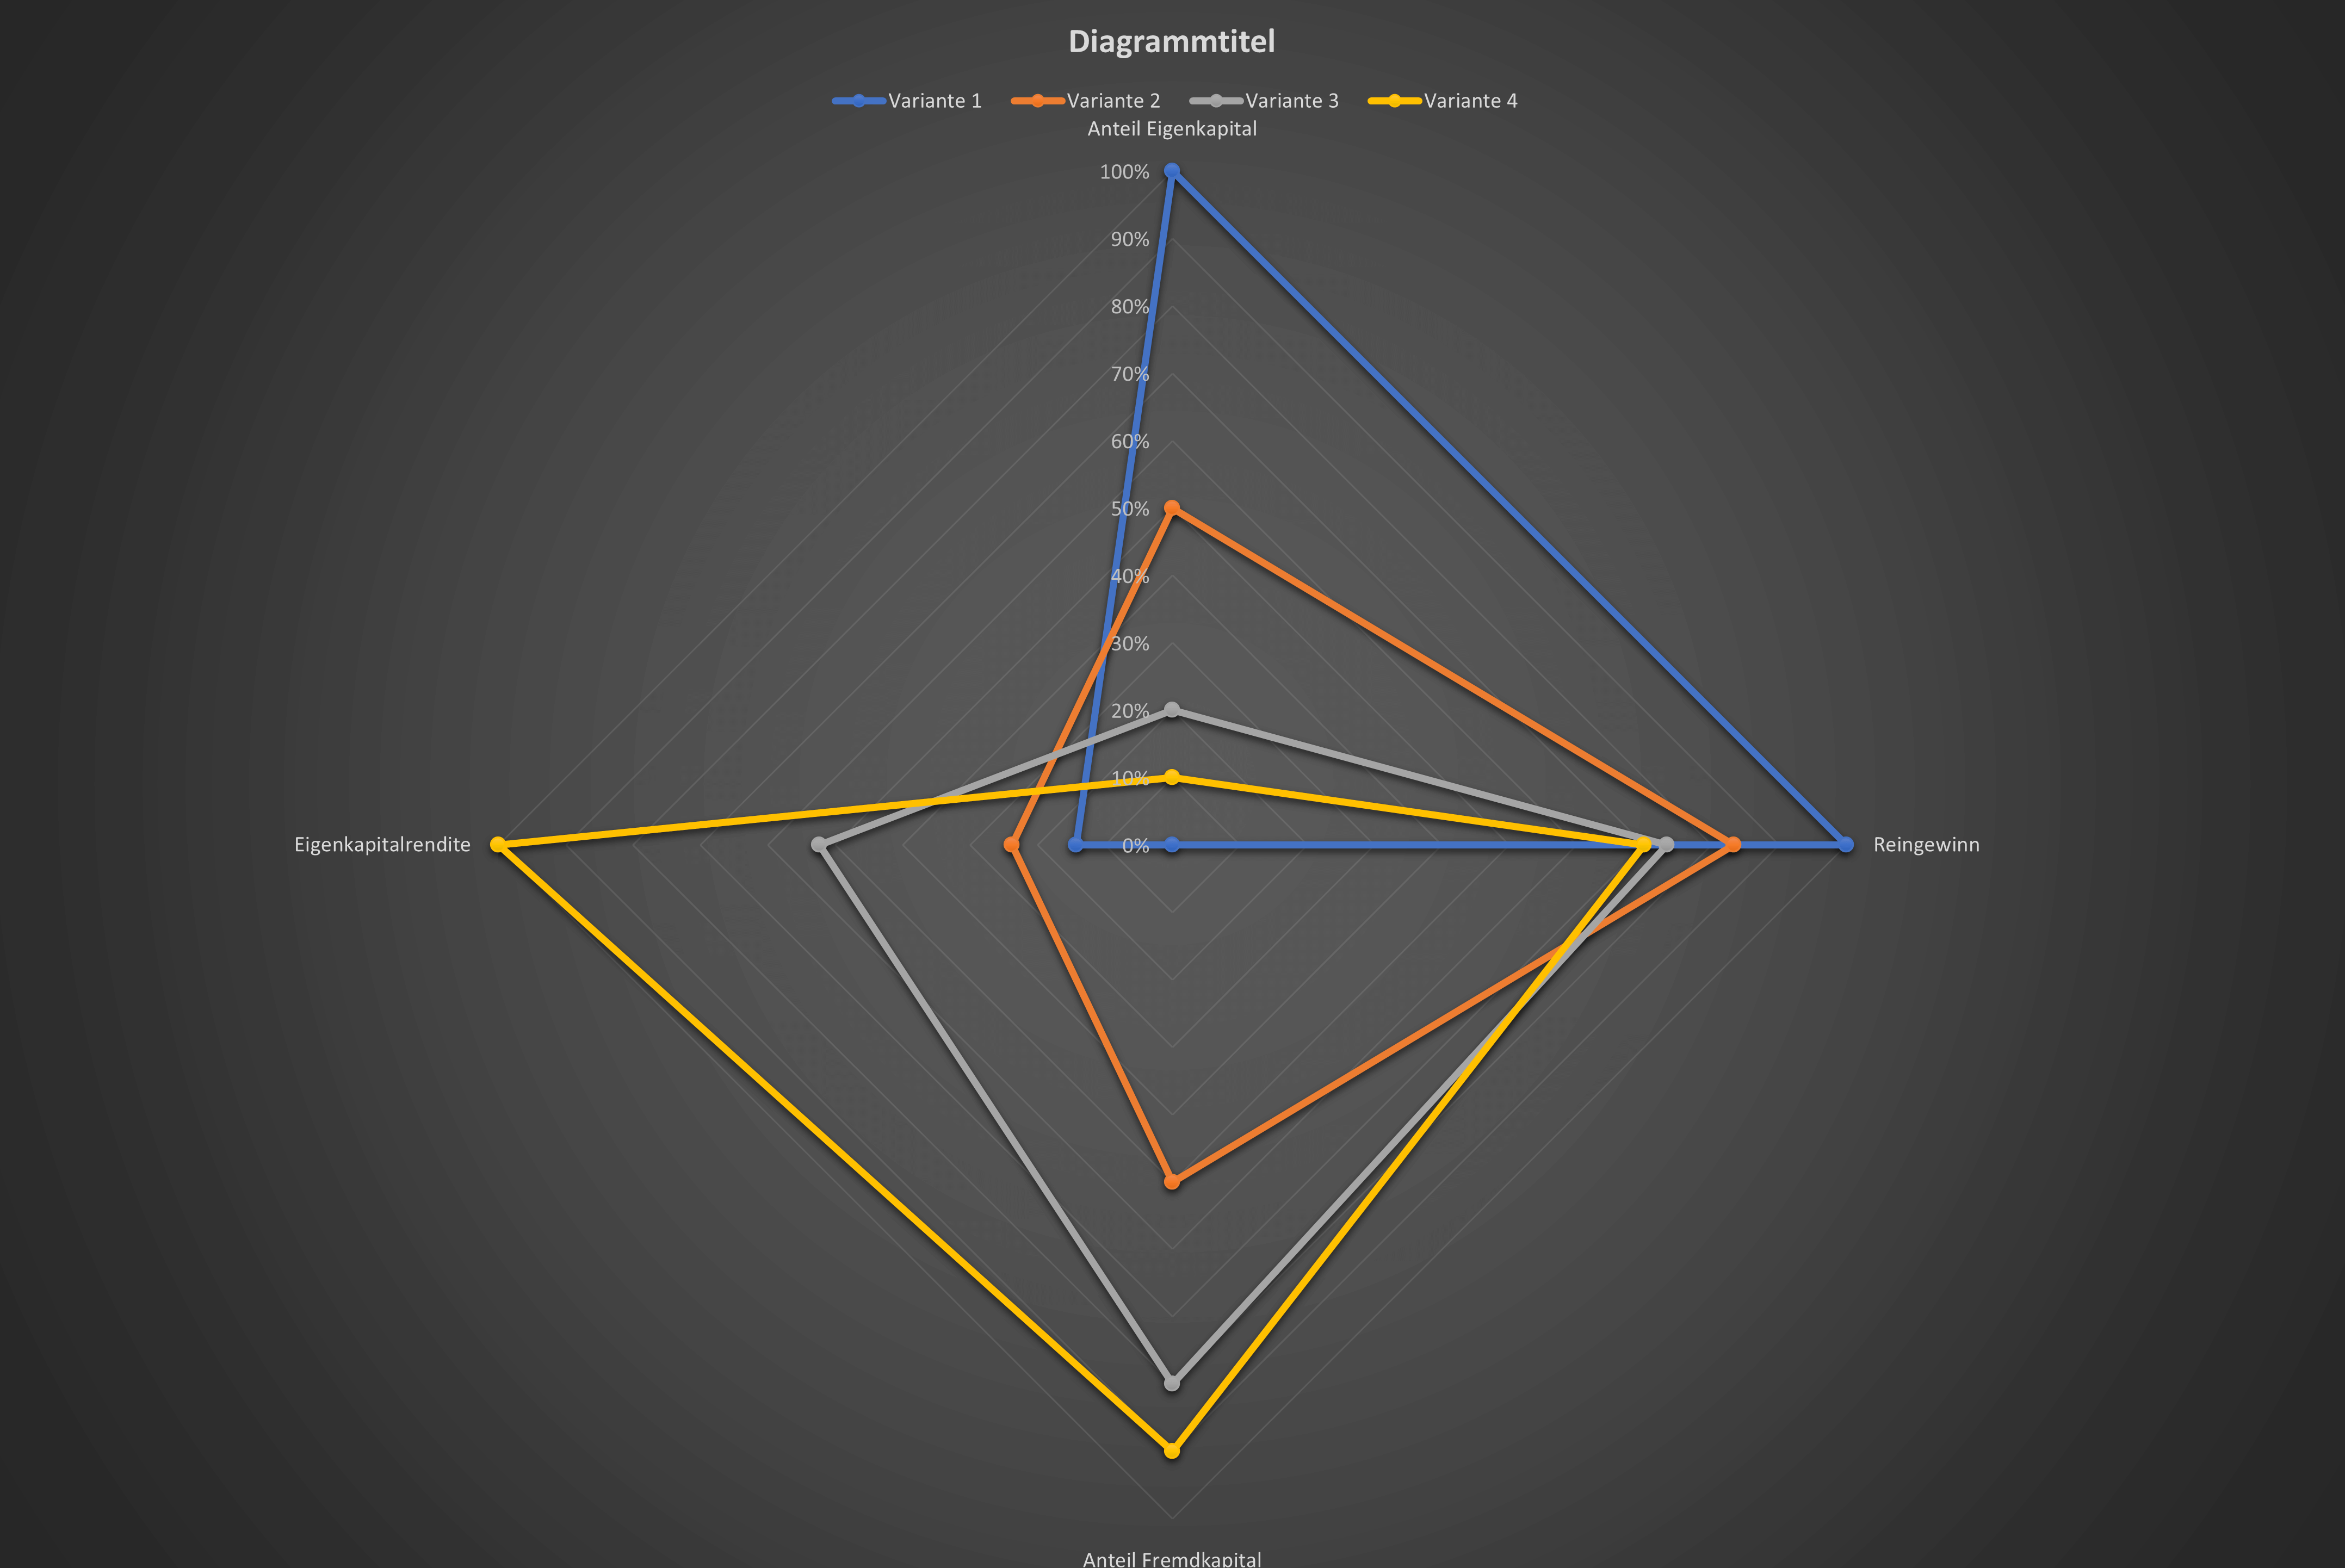
Eigenkapitalrendite im Diagramm: Je nach Finanzierung unterscheidet sich die Eigenkapitalrendite einer Wohnung zum Teil massiv.
Interessierst du dich für den Kauf einer vermieteten Immobilie, zum Beispiel zur Altersvorsorge, aber dir brummt der Kopf wegen der ganzen Fachbegriffe? Wenn du diesen Artikel liest, bist du vermutlich über den Begriff Eigenkapitalrendite gestolpert und fragst dich gerade „wie berechnet man die Eigenkapitalrendite?“. Hier die Kurzform:
Die Eigenkapitalrendite berechnest du, indem du den jährlichen Gewinn einer Investition durch dein eingesetztes Kapital teilst. Kaufst du zum Beispiel mit 50.000 € eine Immobilie, die, nach allen Kosten, 5.000 € pro Jahr abwirft, hast du eine Eigenkapitalrendite von 10 %.
Übertragen auf Immobilien, ist die Eigenkapitalrendite also quasi die Verzinsung, oder die Rendite, die du auf dein eigenes Kapital bekommst. So viel zur Definition. Lass‘ uns im kommenden aber noch etwas genauer klären, was die Eigenkapitalrendite ist und was sie für dich bedeutet.
Außerdem gibt’s im Artikel unten auch noch einen kostenlosen Online-Rechner, mit dem du deine Eigenkapitalrendite schnell und einfach berechnen kannst.
Falls du noch unsicher bist, wie man die Rendite von Immobilien ganz allgemein berechnet, oder falls du mehr darüber erfahren möchtest, was eigentliche eine gute Rendite bei Immobilien ist, empfehle ich dir die beiden Artikel “Wie berechne ich die Mietrendite?” und “Was ist eine gute Rendite bei Immobilien?” hier auf Immoprentice.
Das solltest du wissen: FAQs
Die wichtigsten und häufigsten FAQs zum Thema als schneller Frage-Antwort-Block:
Die Eigenkapitalrendite setzt den Gewinn, den du mit einer Immobilie machst, ins Verhältnis zu deinem eingesetzten Kapital, um diesen Gewinn zu erzielen.
Teile den Jahresertrag nach den berücksichtigten Kosten und Modellzinsen durch dein eingesetztes Eigenkapital und multipliziere mit 100. Sind das 5.000 € auf 50.000 € Eigenkapital, ergibt sich 10 %. Das Beispiel gilt vor Tilgung, persönlichen Steuern und Wertänderungen; Jahresrohertrag allein wäre ein anderer Zähler.
Eine Eigenkapitalrendite von 10 % bedeutet im Modell zum Beispiel 5.000 € Jahresüberschuss bei 50.000 € eingesetztem Eigenkapital. Gerechnet wird vor Tilgung, persönlichen Steuern und Wertänderungen. Ob das für dich angemessen ist, hängt auch vom Finanzierungs- und Vermietungsrisiko ab. Ein pauschaler Mindestwert gegenüber Aktien folgt aus dieser Rechnung nicht.
Neben der Eigenkapitalrendite gibt es noch andere wichtige Kennzahlen, wie z.B. die Mietrendite und die Gesamtrendite. Diese Kennzahlen helfen dir, die Rentabilität deiner Immobilieninvestition besser einzuschätzen.
Trage gesamte Investitionsbasis, Jahresnettokaltmiete, eigenen Objektaufwand einschließlich Instandhaltung, Mietausfall, Eigenkapital und Sollzins ein. Das Modell leitet das Fremdkapital als Investitionsbasis minus Eigenkapital ab. Es zeigt die Eigenkapitalrendite vor Tilgung und Steuern, keine vollständige Liquiditätsrechnung.
Für diese Rechnung ist die Eigenkapitalrendite der Jahresüberschuss nach Objektkosten und Zinsen, vor Tilgung und persönlichen Steuern, geteilt durch dein eingesetztes Eigenkapital, mal 100.
Als Immobilien Investor kaufst du im Immobilien nicht zu 100 % mit deinem eigenen Geld, sondern leihst dir Geld von der Bank. Neben der normalen Rendite einer Immobilie ist es für Investoren daher interessant, nicht nur die Gesamtrendite der Immobilie zu kennen, sondern vor allem die Rendite zu ermitteln die sie auf ihr eigenes eingesetztes Kapital erzielen.
Ohne Darlehen entspricht sie bei identischer Kosten- und Kapitalbasis der Objektrendite nach Kosten. Mit Darlehen kann sie steigen oder sinken: Entscheidend ist der Abstand zwischen dieser Objektrendite und dem Zins. Fremdkapital erhöht die Rendite deshalb nicht immer.
Lass uns das Ganze an einem Beispiel verdeutlichen.
Kaufpreis Immobilie
300.000 €
Nettomieteinnahmen
12.000 €
Bruttomietrendite
4%
Nettomietrendite
3%
Beispielimmobilie für die Berechnung der Eigenkapitalrendite
Nehmen wir an, dass diese Beispielimmobilie eine Bruttomietrendite von 4 % hat. Bei einem Kaufpreis von 300.000 € wären das also 12.000 € Nettokaltmiete pro Jahr. Um die Rechnung einfach zu halten, gehen wir davon aus, wir 25 % der Nettokaltmiete für die Bewirtschaftung der Immobilie (Instandhaltung, nicht-umlagefähige Nebenkosten, …) aufwenden müssen.
Bleiben wir beim angenommenen Gesamteinsatz von 300.000 € und 12.000 € Jahresmiete. Mit 3.000 € Eigentümeraufwand und ohne Mietausfall ergibt sich ein Objektertrag von 9.000 € vor Zinsen. Wir unterstellen für alle finanzierten Varianten ausdrücklich 1 % jährlichen Sollzins und unveränderte Kapitalbeträge.
Vier angenommene Finanzierungsvarianten: 300.000 € Gesamtinvestition, 12.000 € Jahresmiete, 3.000 € Eigentümeraufwand und 1 % jährlicher Sollzins. Überschüsse und Eigenkapitalrenditen sind vor Tilgung und persönlichen Steuern ausgewiesen.
Position
Eigenkapital (Betrag und Anteil)
Darlehen (Betrag und Anteil)
Jahresüberschuss vor Tilgung und Steuern (1 % Sollzins)
Eigenkapitalrendite pro Jahr
Variante 1
100% (300.000€)
0% (0€)
9.000 €
3,00%
Variante 2
50% (150.000€)
50% (150.000€)
7.500 €
5,00%
Variante 3
20% (60.000€)
80% (240.000€)
6.600 €
11,00%
Variante 4
10% (30.000€)
90% (270.000€)
6.300 €
21,00%
Die steigende Prozentzahl stammt hier aus einer konstanten Objektrendite oberhalb des angenommenen Zinses und einem kleineren Eigenkapitalnenner. Die Euroüberschüsse sinken zugleich. Mit einem höheren Zins kann sich die Richtung des Hebels umkehren.
Diagramm welches die Zusammenhänge zwischen Eigenkapital / Fremdkapital und der zugehörigen Eigenkapitalrendite zeigt. Variante 1 (Blau) hat die niedrigste Eigenkapitalrendite, da wir die Immobilie zu 100 % aus Eigenmitteln finanzieren. Die Variante mit dem höchsten Fremdkapitaleinsatz (Variante 4, Gelb) hat die höchste Eigenkapitalrendite aber auch den niedrigsten Reingewinn aus der Immobilie.
Im Rechner gibst du den Eigenkapitalbetrag ein; das Darlehen ergibt sich aus derselben gesamten Investitionsbasis. Tilgung und persönliche Steuern fehlen in dieser Rendite. Für die monatliche Liquidität brauchst du eine zusätzliche Rechnung. Bei 0 € Eigenkapital bleibt die Kennzahl offen, nicht unendlich.
Wichtig ist an dieser Stelle darauf zu achten, dass mehr Eigenkapitalrendite nicht unbedingt immer besser ist. Wie überall gilt auch bei Immobilien der Spruch “Rendite kommt von Risiko”.
Dies kannst du in der Grafik oben auch schön sehen: Fremdkapital sind Schulden die du, egal wie die Immobilie läuft, zurückzahlen musst. Im gelben Szenario hast du dir die hohe Eigenkapitalrendite also dadurch erkauft, dass du im Gegenzug nun eine hohe Verschuldung hast.
Wenn du mehr zum Thema “Eigenkapital vs. Fremdkapital für Immobilien-Investments” lernen möchtest, erfahren möchtest, wie viel Eigenkapital du für deine erste Immobilie brauchst, und warum es doch sehr sinnvoll sein kann Immobilien über Fremdkapital zu finanzieren, dann schau’ dir gerne auch den Artikel “Wie viel Geld brauche ich für meine erste Immobilie?” an.
Eigenkapitalrendite vor Tilgung und Steuern
Rechne mit deinen Angaben. Startwerte sind Beispiele.
Eigenkapitalrendite vor Tilgung und Steuern
—
Jahresertrag nach Modellzins, geteilt durch dein eingesetztes Eigenkapital. Keine Cashflow-, Wertsteigerungs- oder IRR-Rendite.
Jahresertrag nach Zinsen, vor Tilgung
—
Objektertrag minus Modellzins. Ein negativer Betrag bleibt sichtbar. Tilgung und persönliche Steuern sind noch nicht abgezogen.
Objektertrag vor Finanzierung
—
Jahresnettokaltmiete minus eigener Objektaufwand und Mietausfall. Ein persönlicher Kostenansatz; keine automatisch geprüfte Vollständigkeit.
Zinsaufwand bei unverändertem Darlehen
—
Fremdkapital mal Sollzins. Bei tatsächlicher laufender Tilgung verändert sich die Zinsbasis; dies ist kein Tilgungsplan.
Fremdkapital in dieser Investitionsbasis
—
Gesamte Investitionsbasis minus dein eingegebenes Eigenkapital. Bezieht sich auf denselben Zeitpunkt und dieselben finanzierten Kosten.
Eigenkapital in dieser Investitionsbasis
—
Gesamte Investitionsbasis minus Fremdkapital. Diese Kapitalaufteilung enthält keinen zusätzlich frei verfügbaren Puffer.
Objektrendite vor Finanzierung
—
Objektertrag geteilt durch die gesamte Investitionsbasis. Anders als eine Bruttomietrendite sind die eingegebenen Objektkosten und der Mietausfall bereits abgezogen.
Veränderung gegenüber derselben Objektrendite ohne Kredit
—
Abstand zwischen Objektrendite und Sollzins, verstärkt durch Fremdkapital je Euro Eigenkapital. Ein negativer Beitrag senkt die Eigenkapitalrendite.
Fremdkapital je Euro Eigenkapital
—
Kapitalverhältnis, keine Bonitäts- oder Risikoaussage. Weniger Eigenkapital verstärkt auch einen ungünstigen Rendite-Zins-Abstand.
€
Kaufpreis plus Kaufnebenkosten und anfängliche Arbeiten, die du aus genau diesem Eigen- und Fremdkapital bezahlst. Nur tatsächlich eingesetztes Kapital angeben; freie Notfallreserven gehören nicht dazu. Beträge auf Cent eingeben.
Kaufvertrag, Nebenkostenaufstellung und Angebote für anfängliche Arbeiten. Dieselbe Basis bei allen Kapitalanteilen verwenden.
€ pro Jahr
Jahresmiete ohne Betriebskostenvorauszahlungen, vor dem unten gesondert erfassten Mietausfall. Monatsmiete mit zwölf multiplizieren. Keine künftige Mieterhöhung oder Vollvermietung automatisch unterstellen.
Mietvertrag und Mietaufstellung für dieselben zwölf Monate. Mietausfall nur einmal abziehen.
€ pro Jahr
Von dir getragene laufende Objektkosten und ein begründeter Instandhaltungsansatz. Ohne Zinsen, Tilgung und den separat erfassten Mietausfall. Instandhaltung nur einmal einrechnen; eine Rücklagenzahlung nicht zusätzlich als denselben Aufwand abziehen.
Wirtschaftsplan, Abrechnung und eigener Instandhaltungsplan. Umlagefähigkeit und konkrete Maßnahmen selbst prüfen; der Rechner bestimmt sie nicht.
€ pro Jahr
Eigene Annahme für entfallende Nettokaltmiete innerhalb derselben zwölf Monate, etwa durch Leerstand oder Zahlungsausfall. Nicht nochmals abziehen, wenn die Jahresmiete bereits entsprechend vermindert wurde.
Vermietungsstand und eigene Ausfallannahme. Der Betrag darf die oben angesetzte Jahresmiete nicht übersteigen.
€
Dein eigener Anteil innerhalb der gesamten Investitionsbasis. Nicht eingesetzte Reserven bleiben außerhalb. Das Fremdkapital ist die Differenz; eine zweite, unabhängige Finanzierungsquote ist nicht nötig. 0 € lässt die Rendite auf Eigenkapital offen.
Finanzierungs- und Gesamtkostenaufstellung zum selben Zeitpunkt. Das Eigenkapital darf die gesamte Investition nicht übersteigen.
% pro Jahr
Zinsannahme für ein Jahr bei unverändertem Darlehensbetrag. Bei mehreren Darlehen passend gewichten. Der Sollzins enthält keine weiteren Kreditkosten; er ist kein effektiver Jahreszins. Tilgung wird hier nicht abgezogen.
Darlehensangebote oder Verträge und dieselbe Darlehensbasis. Für tatsächliche Zahlungen zusätzlich Rate, Tilgung und Zinsverlauf prüfen.
Ein Jahr mit unverändertem Kapital und Sollzins. Der Ertrag ist vor Tilgung und persönlichen Steuern; er ist kein verfügbarer Cashflow. Wertänderungen fehlen. Angezeigte Beträge und Quoten sind gerundet; weitergerechnet wird mit den ursprünglichen Werten.
Ordne die Rendite und die Zahlungen ein
Mit den Startwerten: 340.000 € Gesamteinsatz, 70.000 € Eigenkapital und 270.000 € Kredit. 15.768 € Objektertrag minus 9.450 € Zinsen ergeben 6.318 € vor Tilgung und Steuern, also rund 9,03 % Eigenkapitalrendite.
Vergleiche die Objektrendite nach Kosten mit dem Sollzins. Liegt der Zins darüber, senkt Fremdkapital die Rendite auf dein Eigenkapital. Eine hohe Prozentzahl allein sagt nichts über eine tragbare Rate aus.
Rechne auch weniger Miete, mehr eigenen Objektaufwand und einen höheren Zins durch. Der Hebel verstärkt positive wie negative Erträge; Verluste und Renditen über 100 % werden nicht begrenzt.
Tilgung ist eine zusätzliche Auszahlung, aber kein Aufwand im Zähler dieser Rendite. Für die monatliche Liquidität brauchst du eine getrennte Rechnung mit tatsächlichen Kreditraten und deinem Puffer.
Bei 0 € Eigenkapital bleiben Ertrag, Zins und Kapitalaufteilung sichtbar. Eine Rendite auf Eigenkapital und ein Hebelfaktor sind dann nicht definiert. Eingabegrenzen sind technisch, keine Finanzierungsempfehlung.
Rendite mit der laufenden Liquidität vergleichen
Prüfe danach die tatsächlichen Raten, Objektkosten und deinen Puffer. Das kostenpflichtige Immobilien-Kalkulationstool ist ein separates Excel-Angebot mit unterschiedlichem Umfang je Variante. Deine Eingaben werden nicht automatisch übernommen.
Diesen Online-Rechner kannst du auch über die Seite “5 Sekunden Eigenkapitalrendite Rechner” erreichen. Neben einer detaillierten Anleitung was die einzelnen Felder bedeuten, findest du dort auch viele weitere Informationen zum Thema Eigenkapitalrendite.
Wie hoch sollte die Eigenkapitalrendite bei Immobilien sein?
Eine pauschale Antwort auf die Frage “wie hoch sollte die Eigenkapitalrendite bei Immobilien mindestens sein” gibt es nicht. Wie oben schon geschrieben, hängt die Eigenkapitalrendite stark von deinem eigenen Risikoprofil ab.
Die optimale Höhe der Eigenkapitalrendite hängt von deinem persönlichen Risikoempfinden ab. Je größer deine Eigenkapitalrendite, desto höher ist in der Regel auch das Risiko in deinem Investment.
Finanzierst du eine Immobilie mit 50 % Eigenkapital, ist das Risiko eines Immobiliencrashs für dich sehr gering. Hast du die Immobilie nicht überteuert, sondern zu ihrem tatsächlichen Wert gekauft, müsste sie um 50 % im Wert fallen, damit du Netto eine negative Vermögensbilanz hast. Dies ist historisch sehr unwahrscheinlich.
Auf der anderen Seite ist es mit Arbeit und einem gewissen Risiko verbunden Immobilien zu kaufen und zu vermieten. Ist deine Immobilie nicht vermietet oder kann dein Mieter seine Miete nicht bezahlen, erzielst du zum Beispiel jeden Monat einen realen Verlust.
Schauen wir uns jedoch alternative Kapitalanlage-Möglichkeiten an, so muss ich sagen, dass für mich persönlich die Eigenkapitalrendite von einem Immobilien-Investment mindestens 8-10% betragen sollte. Wäre die Eigenkapitalrendite darunter, würde ich mein Geld lieber in Aktien investieren, wo historisch eine Rendite von ca. 8% möglich ist.
Da man Aktien in der Regel zu hundert Prozent aus Eigenkapital kauft, sind hier, wie im Immobilien-Beispiel 1 weiter oben, Rendite und Eigenkapitalrendite identisch.
Weitere wichtigen Rendite-Kennzahlen
Möchtest du eine komplette Immobilie (inklusive Cashflow, Eigenkapitalrendite und Zinsänderungsrisiko) komplett durchrechnen können? Dann schaue dir unbedingt das Immoprentice Kalkulationstool an!
Neben der Eigenkapitalrendite gibt es bei Immobilien noch viele weitere wichtige Rendite-Kennzahlen. Die aus meiner Sicht wichtigsten möchte ich dir in diesem Abschnitt vorstellen. Und ja, natürlich gibt es zu allen davon auch kostenlose Online-Rechner!
Die erste (und am häufigsten verwendete) Kennzahl, bei Immobilien-Investitionen ist vermutlich die Brutto-Mietrendite. Diese Zahl ist recht ungenau, aber für eine erste Einschätzung, ob eine Immobilie interessant sein könnte trotzdem sehr gut geeignet. Oft ist die Brutto-Mietrendite stark mit dem Risiko an einem Standort korreliert. In der Uckermark bekommst du also eine bessere Bruttomietrendite als in München. Mehr zur Bruttomietrendite und den Risiken an C und D Standorten findest du auch im Artikel “Sollte ich in C oder D Lagen investieren?” hier auf Immoprentice.
Eine hohe Rendite (und Eigenkapitalrendite) ist schön, aber gerade, wenn du über Immobilien als Altersvorsorge nachdenkst, ist es am Ende wichtig, welchen monatlichen Cashflow eine Immobilie erzielt. Warum ich ein großer Fan vom Cashflow als “ultimative” Immobilien-Kennzahl bin und warum er vermutlich auch für dich interessant ist, erfährst du im Artikel “Warum der Cashflow bei Immobilien so wichtig ist“.
Ich hoffe, dass ich mit diesem Artikel die Frage “wie berechnet man die Eigenkapitalrendite bei Immobilien” beantworten konnte und dich ein Stück näher zu deiner ersten vermieteten Immobilie als Kapitalanlage bringen konnte. Schaue dir unbedingt auch die anderen Artikel hier auf dem Blog an, gerade wenn du noch am Anfang deiner Reise stehst.
Immobilien als Kapitalanlage zu kaufen und unter die Vermieter zu gehen kann im ersten Moment beängstigend sein, aber ich habe es bisher nie bereut. Wenn du mehr zu meiner Geschichte lesen willst, schaue dir gerne auch den Artikel “Warum Immobilien als Geldanlage?” an. Dort erzähle ich dir etwas von meinen Anfängen und den Ängsten die ich zu Anfang hatte.
Wir verwenden Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wir tun dies, um das Surferlebnis zu verbessern und um personalisierte Werbung anzuzeigen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Zustimmung nicht erteilen oder zurückziehen, können bestimmte Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt. Zusätzlich verwenden wir mit Ihrer Einwilligung unser selbst betriebenes Umami für Statistiken zu Seitenaufrufen sowie zur Nutzung ausgewählter Rechner und ihrer weiterführenden Links. Eingabe- und Ergebniswerte werden dabei nicht übertragen. Sie können Ihre Einwilligung jederzeit widerrufen. Einzelheiten stehen in unserer Datenschutzerklärung.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.